中国渔业机械制造行业百强企业对比分析与发展战略研究报告
一、引言
中国渔业机械制造行业作为支撑现代渔业发展的重要装备基础,近年来伴随渔业产业结构调整、水产养殖集约化水平提升以及深远海养殖战略的推进,呈现出稳健增长态势。手机艾凯咨询网发布的《中国渔业机械制造行业产品销售收入百强企业对比分析与发展战略市场分析及发展趋势研究报告》,系统梳理了行业百强企业的竞争格局、市场分布及未来发展方向。本文基于该报告框架及相关行业数据,对百强企业进行对比分析,并提出发展战略与趋势研判,供行业投资者与企业管理者参考。
二、行业总体概况
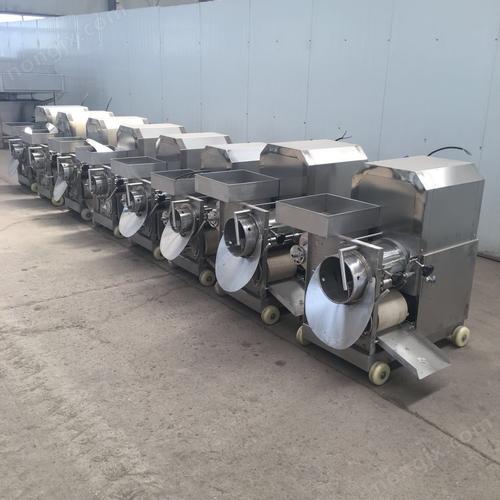
渔业机械涵盖水产养殖设备、捕捞机械、水产品加工机械、饲料机械、增氧设备、投饲系统、水质监测与处理设备、网箱与养殖工船配套装备等。我国渔业机械制造行业企业数量众多,但市场集中度较低,百强企业合计销售收入占全行业比重约为45%~55%,呈现出“大行业、小企业”的典型特征。从区域分布看,百强企业主要集中在山东、浙江、江苏、广东、福建、湖北等沿海及水产养殖大省,其中山东与浙江两省入围企业数量合计超过30家。
三、百强企业对比分析
1. 规模梯队对比
百强企业可划分为三个梯队。第一梯队为年产品销售收入在10亿元以上的龙头企业,数量约占百强的5%~8%,主要产品覆盖大型网箱、养殖工船配套、成套饲料加工线及远洋捕捞装备。第二梯队为年收入3亿~10亿元的企业,占比约20%,以增氧机、投饲机、水质调控设备及中小型加工机械为主。第三梯队为年收入3亿元以下的企业,占比超过70%,产品同质化程度较高,价格竞争激烈。
2. 区域竞争力对比
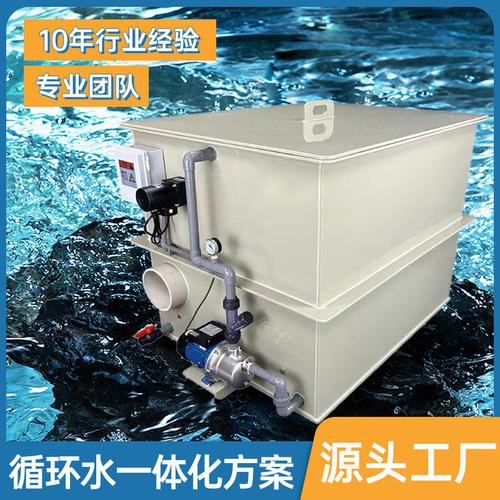
山东企业在饲料机械与远洋捕捞装备领域优势明显,依托较强的机械制造基础与出口能力,百强企业平均收入规模领先。浙江企业在增氧设备、投饲系统及养殖物联网设备方面具有集聚优势,代表企业包括一批专注于智能养殖装备的科技型公司。江苏企业在水产品加工机械与冷链装备方面表现突出。广东企业则在工厂化循环水养殖系统与水产预制菜加工设备方面快速崛起。
3. 盈利能力与研发投入对比
从销售利润率看,第一梯队企业平均利润率为8%~12%,第二梯队为5%~8%,第三梯队多在3%~5%之间,部分企业处于微利或亏损状态,后者的利润空间易受钢材等原材料价格波动影响。研发投入强度方面,第一梯队研发费用占销售收入比重普遍在4%以上,部分智能装备企业超过7%;而中小企业研发投入普遍不足2%,产品创新主要依赖模仿与改进。
4. 产品结构对比
百强企业中,约60%以传统增氧机、投饲机、水泵等常规养殖机械为主导产品,市场趋于饱和。约25%企业在水产品加工与饲料机械领域形成特色优势。约15%企业涉足智能化、工厂化养殖装备及深远海养殖平台配套,代表了行业升级方向。总体而计,高端产品供给不足,大型养殖工船、深海网箱、自动分拣与智能投喂系统仍部分依赖进口或少数头部企业供应。
5. 市场渠道与国际化对比
百强企业内销占比普遍在70%~90%,出口集中在东南亚、非洲、南美等地区。第一梯队企业海外收入占比可达20%~35%,并通过跨境电商、海外代理及“一带一路”渔业合作项目拓展市场。中小企业则主要依赖国内经销商网络,抗风险能力与议价能力相对较弱。
四、市场分析
1. 需求驱动因素
一是水产养殖业向集约化、工厂化转型,带动循环水处理设备、自动投饲系统与水质在线监测设备需求增长。二是国家推进深远海养殖,养殖工船与大型桁架网箱建设加速,对大型化、耐腐蚀、智能控制装备需求上升。三是水产品预制菜产业快速发展,推动清洗、分割、速冻、包装等加工机械市场扩容。四是老旧池塘改造与农机购置补贴政策持续发力,为增氧机、清淤机等传统设备带来更新替换需求。
2. 供给侧现状
行业整体产能充足,但中低端产能过剩,高端供给不足。关键零部件如高效增氧风机、精密传感器、伺服控制系统等仍存在进口依赖。百强企业内部,龙头企业在品牌、渠道、研发和服务方面形成一定壁垒,但多数中小企业缺乏差异化竞争能力。
3. 原材料与成本分析
钢材、铜材、塑料及电子元器件是主要成本项。近年来原材料价格波动对中小企业利润影响较大,而头部企业通过套期保值、规模化采购与产品提价部分对冲成本压力。人工成本持续上升,推动企业加快自动化生产线改造。
五、发展战略建议
1. 推进产品智能化与数字化转型
百强企业应加大物联网、人工智能与大数据技术应用,发展智能增氧、精准投饲、病害预警与远程运维系统。由单机销售转向“设备+数据+服务”一体化解决方案,提升客户黏性与附加值。
2. 聚焦高端装备与短板领域
重点突破深远海养殖工船配套装备、大型网箱结构件、高效循环水处理系统及水产品自动化加工线。通过产学研合作与首台套政策支持,降低关键零部件进口依赖。
3. 优化市场布局与国际化战略
沿海龙头企业在巩固国内市场的可加快布局东南亚、非洲等水产养殖增长较快区域,通过海外仓、代理合作与工程总包模式输出装备与服务。内陆企业应抓住工厂化养殖与预制菜产业机遇,拓展中西部市场。
4. 加强品牌建设与并购整合
面对行业集中度低、同质化竞争突出的现状,百强企业可通过横向并购整合区域渠道与产能,提高市场份额。同时强化品牌认证、质量体系与售后网络建设,摆脱低价竞争。
5. 推动绿色低碳发展
发展节能型增氧设备、太阳能投饲系统、尾水处理与循环利用装备,契合环保政策与养殖尾水治理要求,形成新的增长点。
六、发展趋势研判
预计未来五年,中国渔业机械制造行业将保持年均6%~9%的销售收入增长,百强企业增速有望高于行业平均水平。发展趋势包括,一是市场集中度稳步提升,百强阵营内部将出现业绩分化,前20强企业收入占比继续提高。二是产品结构持续向智能化、成套化、大型化演进。三是深远海养殖装备与工厂化循环水系统成为投资热点。四是出口市场多元化,RCEP成员国与“一带一路”沿线国家成为重点拓展区域。五是数字化服务收入占比上升,制造与服务融合成为盈利新模式。对于企业下游用户及投资者来说,应重点关注技术领先、渠道完善且具备国际竞争力的百强企业。
七、结论
综合艾凯咨询网百强企业对比数据可见,中国渔业机械制造行业仍处于转型升级的关键阶段。百强企业既是行业主力,也是结构调整的引领者。企业需要从价格竞争转向技术、品牌与服务竞争,把握智能养殖、深远海装备与预制菜加工三大机遇,通过战略调整实现高质量发展。只有这样,才能在日益激烈的国内外市场中保持持续增长。
如若转载,请注明出处:http://www.xincairencai.com/product/20.html
更新时间:2026-10-23 20:21:59